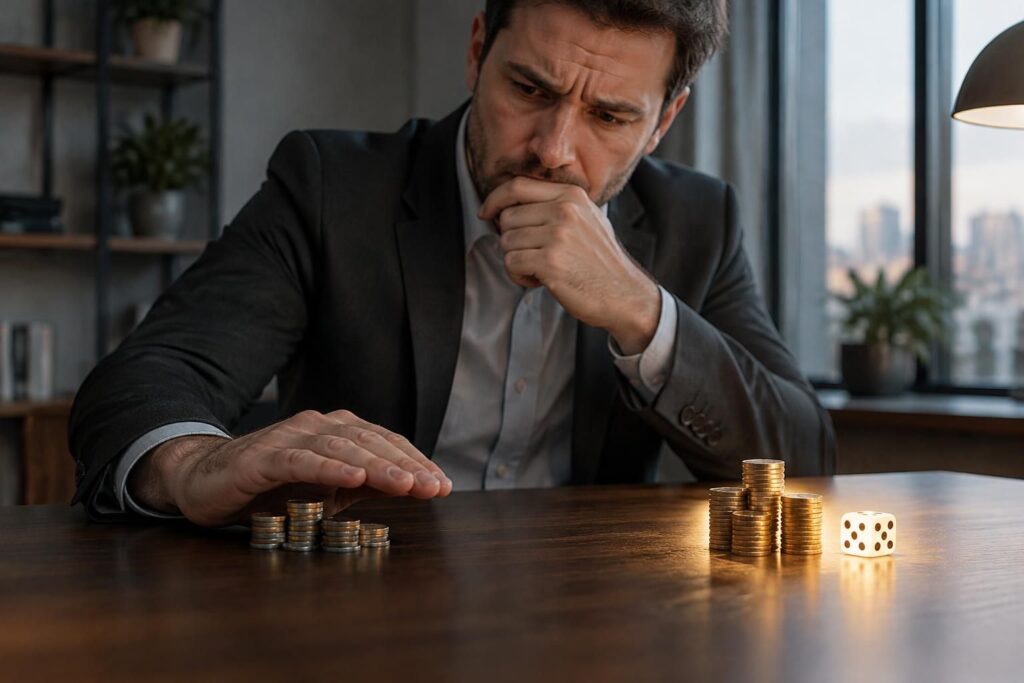
Perdre 20 euros peut gâcher une journée, tandis que trouver la même somme procure souvent un plaisir plus bref. Cette différence ne relève pas seulement du tempérament : elle illustre l’aversion à la perte, un biais cognitif étudié en psychologie comportementale et en économie. À valeur égale, une perte tend à peser davantage qu’un gain, ce qui influe sur la prise de décision bien au-delà des choix financiers.
Le phénomène est notamment associé à la théorie des perspectives, élaborée par Daniel Kahneman et Amos Tversky. Elle montre que les individus évaluent les résultats par rapport à un point de référence — leur situation actuelle, un prix d’achat ou une attente — plutôt qu’en fonction de leur seule valeur objective. Cette perception du risque peut conduire à conserver un placement en baisse, à refuser une nouvelle possibilité ou à rester dans une situation devenue insatisfaisante, simplement parce que le changement semble menacer ce qui est déjà acquis.
Comprendre ce mécanisme ne signifie pas qu’il faille ignorer la prudence. Il s’agit plutôt de distinguer la vigilance utile de la peur de perdre qui enferme dans l’inaction. Quelques repères issus de la psychologie, des exemples concrets et des stratégies de recul permettent de mieux reconnaître ce biais et de choisir avec davantage de clarté.
L’article en bref
La peur d’une perte peut prendre plus de place que la perspective d’un gain équivalent. En repérant ce réflexe, il devient possible de décider sans confondre prudence et immobilisme.
- Le mécanisme central : Une perte pèse souvent davantage qu’un gain de même valeur.
- Les décisions concernées : Placements, carrière et relations peuvent subir ce biais.
- Le piège à repérer : L’inaction paraît rassurante, même lorsqu’elle a un coût.
- Les leviers utiles : Recul, critères définis et accompagnement peuvent rééquilibrer l’analyse.
À retenir : mieux évaluer ce qui est réellement en jeu aide à avancer sans nier les risques.
Aversion à la perte : définition et origine en psychologie
L’aversion à la perte désigne la tendance à ressentir plus fortement la perspective de perdre quelque chose que celle d’obtenir un avantage comparable. Dans certaines expériences portant sur des enjeux modérés, l’effet moyen est souvent décrit comme proche de deux pour un. Ce repère n’est toutefois pas une mesure universelle : l’intensité varie selon les personnes, les circonstances et l’importance de la décision.
Les travaux de Kahneman et Tversky, publiés en 1979, ont contribué à remettre en question l’idée que les choix humains reposent toujours sur un calcul parfaitement rationnel. Leur théorie des perspectives décrit notamment l’importance d’un point de référence : perdre 100 euros par rapport à une somme déjà possédée ne se vit pas nécessairement comme le fait de ne jamais avoir reçu ces 100 euros.
Le biais se distingue de l’aversion au risque. Une personne qui préfère 50 euros garantis à une loterie incertaine manifeste une préférence pour la certitude. L’aversion à la perte concerne plutôt le poids disproportionné accordé à un résultat négatif par rapport à un résultat positif équivalent. Les deux phénomènes peuvent se combiner, mais ils ne désignent pas la même chose.
Le point de référence change la valeur ressentie
Imaginez Camille, qui achète une action à 100 euros. Si son cours descend à 80 euros, elle peut ressentir une perte même si son objectif d’investissement était à long terme et que sa situation financière n’a pas changé. Le prix d’achat devient son repère, parfois davantage que les perspectives réelles de l’entreprise.
Cette logique apparaît aussi dans la vie quotidienne : un abonnement gratuit devenu familier semble plus difficile à résilier, ou un objet inutilisé paraît précieux parce qu’il appartient déjà à son propriétaire. Le sentiment de perte dépend donc autant de la comparaison mentale que de la valeur objective.
Pourquoi la peur de perdre influence la prise de décision
Face à une décision, l’attention peut se fixer sur ce qui risque de disparaître : argent, confort, statut, temps ou relation. Les bénéfices éventuels, eux, semblent parfois lointains et incertains. Ce déséquilibre nourrit le biais de négativité, c’est-à-dire la tendance à accorder une place particulière aux informations négatives, surtout lorsqu’elles évoquent une menace ou un regret possible.
La psychologie comportementale étudie ces réactions comme des mécanismes ordinaires, non comme un défaut de caractère. Elles peuvent néanmoins conduire à une décision mal ajustée lorsque l’émotion occupe toute la place et que les conséquences possibles ne sont pas comparées de manière équitable.
| Situation | Réflexe lié à la perte | Question pour rééquilibrer |
|---|---|---|
| Placement en baisse | Attendre uniquement le retour au prix d’achat | Le conserverait-on aujourd’hui avec les mêmes informations ? |
| Nouvelle opportunité professionnelle | Se concentrer sur les habitudes qu’il faudrait quitter | Quels bénéfices et coûts sont les plus probables ? |
| Abonnement peu utilisé | Craindre de perdre un service déjà inclus | Le choisirait-on à nouveau au tarif actuel ? |
| Relation insatisfaisante | Rester pour ne pas « perdre » les années investies | Que conseillerait-on à une personne proche ? |
Des exemples financiers au biais du statu quo
Sur les marchés, l’aversion à la perte peut se manifester par l’effet de disposition : certains investisseurs ont tendance à vendre trop vite des placements en hausse pour concrétiser un gain, mais à conserver plus longtemps ceux qui baissent pour éviter de reconnaître une perte. Ce comportement économique ne garantit pas une meilleure performance ; il peut surtout retarder une décision fondée sur les perspectives réelles et les objectifs du portefeuille.
Le biais du statu quo suit une logique proche. Garder le même forfait, le même compte bancaire ou le même poste semble moins risqué que changer, même lorsque les conditions actuelles sont peu avantageuses. L’inaction n’est pourtant pas neutre : elle peut aussi avoir un coût, sous forme de frais, d’occasions manquées ou d’insatisfaction durable.
Les essais gratuits exploitent parfois ce ressort : une fois le service adopté, l’interrompre peut donner l’impression de renoncer à un acquis. Avant de renouveler, une question simple aide à reprendre la main : ce service serait-il choisi aujourd’hui, au prix demandé, s’il n’avait jamais été utilisé ?
Dans ces exemples, le sentiment de propriété ou le prix de référence agit comme un ancrage. Revenir aux critères actuels — utilité, coûts, objectifs et solutions de remplacement — permet de distinguer la valeur présente de l’attachement à ce qui a déjà été acquis.
Aversion à la perte, anxiété et paralysie décisionnelle
La peur de perdre peut être utile lorsqu’elle incite à vérifier un contrat, à constituer une épargne de précaution ou à prendre des mesures de sécurité. Elle devient plus problématique si chaque choix est vécu comme une menace majeure. L’analyse tourne alors en boucle : l’incertitude augmente l’inquiétude, et l’inquiétude rend toute option plus risquée qu’elle ne l’est réellement.
Une personne peut, par exemple, refuser plusieurs offres d’emploi par crainte de perdre la sécurité d’un poste qu’elle n’apprécie plus. Une autre peut repousser un rendez-vous médical par peur d’un résultat défavorable. Dans ces situations, éviter la décision apporte parfois un soulagement immédiat, mais peut prolonger la difficulté ou réduire les possibilités d’action.
Il importe de ne pas confondre un biais courant avec un trouble psychologique. L’aversion à la perte ne constitue pas, à elle seule, un diagnostic. Si l’anxiété, les ruminations ou l’évitement perturbent durablement le quotidien, un professionnel de santé mentale peut aider à comprendre ce qui entretient ces réactions et à déterminer le soutien adapté.
Prudence protectrice ou peur qui limite ?
La distinction repose souvent sur la proportion. Refuser une décision qui ferait peser un risque financier insoutenable peut être une précaution raisonnable. Écarter systématiquement toute possibilité nouvelle, y compris lorsque le pire scénario reste gérable, peut signaler que la peur prend le dessus sur l’évaluation.
- Repérer le déclencheur : quelle perte précise est redoutée, et dans quel délai pourrait-elle survenir ?
- Évaluer les conséquences : quelle est la probabilité du scénario défavorable et serait-il possible d’y faire face ?
- Mesurer le coût de l’inaction : que risque-t-on à conserver exactement la situation actuelle ?
- Distinguer passé et avenir : les efforts déjà consentis ne déterminent pas, à eux seuls, le meilleur choix futur.
Ces questions n’effacent pas l’émotion, mais elles lui donnent une place parmi d’autres éléments de décision. La gestion des émotions consiste ici à les écouter sans leur confier seules le gouvernail.
Comment réduire l’influence de l’aversion à la perte
Un cadre préparé à l’avance aide à éviter les décisions prises sous le coup d’une émotion intense. Pour un investissement, cela peut signifier définir ses objectifs, son horizon et les conditions qui justifieraient une révision. Pour un changement professionnel, il est possible de comparer les options sur des critères établis avant de se focaliser sur ce qui pourrait être perdu.
Une méthode de recul en cinq étapes peut également structurer la réflexion :
- Faire une pause : différer une décision non urgente afin de laisser retomber la réaction immédiate.
- Nommer les enjeux : écrire les gains et les pertes possibles, avec des ordres de grandeur réalistes.
- Identifier l’émotion : distinguer la peur du regret, l’attachement au confort ou la crainte de gaspiller des efforts.
- Revenir au présent : séparer les coûts déjà engagés des conséquences à venir.
- Prendre une autre perspective : se demander quel conseil serait donné à une personne de confiance.
Le recadrage cognitif consiste aussi à examiner les pensées catastrophistes. Au lieu de conclure qu’un refus professionnel serait une preuve d’échec, il est possible d’y voir une information sur l’adéquation entre le poste et les attentes. Cela ne transforme pas une déception en plaisir, mais remet l’événement dans une perspective plus complète.
Pratiquer à petite échelle et demander de l’aide
Une exposition progressive à de petits risques peut renforcer la confiance : essayer une activité nouvelle, donner un objet inutilisé ou exprimer une idée lors d’une réunion. L’objectif n’est pas de rechercher les pertes, mais de constater qu’une incertitude modérée est souvent tolérable et que l’inconfort anticipé ne prédit pas toujours la réalité.
Lorsque ces schémas provoquent une souffrance durable ou entravent les décisions importantes, un accompagnement professionnel peut être pertinent. La thérapie cognitivo-comportementale aide notamment à examiner les pensées et comportements qui entretiennent l’anxiété. La thérapie d’acceptation et d’engagement vise, entre autres, à avancer vers ses valeurs même lorsque l’incertitude demeure. Le choix d’une approche dépend de la situation et se construit avec un professionnel qualifié.
Questions fréquentes sur l’aversion à la perte
Comment reconnaître l’aversion à la perte dans ses décisions ?
Elle peut se manifester lorsque la perspective de perdre pèse beaucoup plus que le bénéfice équivalent attendu. Rester dans une situation insatisfaisante, repousser une décision ou ruminer longuement les scénarios négatifs sont des indices possibles, surtout si ces réactions reviennent souvent et créent une réelle gêne.
L’aversion à la perte est-elle la même chose que l’aversion au risque ?
Non. L’aversion au risque correspond à une préférence pour une option plus certaine face à une option incertaine. L’aversion à la perte désigne le poids psychologique supérieur accordé à une perte par rapport à un gain comparable. Ces mécanismes peuvent intervenir simultanément, mais restent distincts.
Pourquoi une perte semble-t-elle plus marquante qu’un gain équivalent ?
Les recherches en économie comportementale suggèrent que, dans certains contextes, les pertes ont un impact moyen plus important que les gains de même ampleur. Le point de référence, les attentes et les circonstances influencent toutefois la réaction : le rapport souvent évoqué d’environ deux pour un n’est pas une règle fixe pour chaque personne.
Quand consulter un professionnel pour cette difficulté ?
Un accompagnement peut être utile si la peur de perdre entraîne une anxiété persistante, des ruminations, des symptômes physiques ou des choix importants continuellement évités. Un professionnel de santé mentale pourra évaluer la situation et proposer une démarche adaptée, notamment si un trouble anxieux ou une expérience difficile intervient.